围绕跨境电商日常经营中的数据梳理与报表产出,掌握平台数据风险应对后,还可以借助 Codex数据分析与自动化报表实战教程 提升办公效率,通过多模型切换完成数据分析、行业报告与PPT批量生成,把税务申报与平台运营中的繁杂资料整理得更高效。
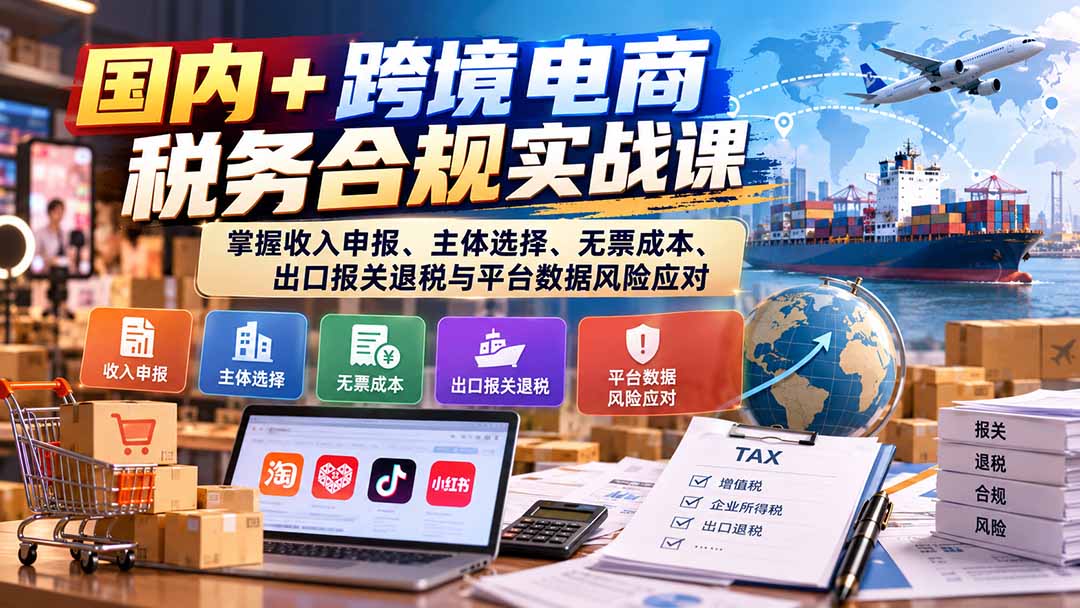
一、课程内容简介《电商税务合规实务应对(国内+跨境)》是一套面向**国内电商、跨境电商、直播带货及多店铺经营者**的税务合规实务课程,围绕**收入申报增值税企业所得税进项发票主体选择平台数据报送出口报关退税成本费用处理风险应对**系统展开。跨境部分重点讲解出口报关模式、增值税与所得税政策应用、平台收费计税、赛维模式、店铺租赁、全额收入申报、出口退税及当前跨境经营中的税务难点;国内部分则结合平台报送数据与税务短信不一致、小规模销售额超500步骤万、一般纳税人进项不足、无票成本、个体户核定、店铺主体变更与注销、直播带货佣金、投流费用、红包返现、小额打款及印花税等实际场景进行拆解。课程通过大量案例帮助经营者建立从**主体规划、收入确认、成本票据到申报处理与风险排查**的完整合规思路。具体税务处理仍应结合经营所在地、主体类型及当期政策执行。二、适合学习人群1. 国内电商店铺经营者2. 跨境电商卖家及团队3. 直播带货与电商公司负责人4. 电商财务、会计及税务人员5. 面临无票成本与申报问题的商家三、学习后的收获1. 掌握国内电商税务合规框架2. 理清跨境报关与出口退税逻辑3. 学会处理平台报送与申报差异4. 掌握无票成本及进项不足应对思路5. 建立主体、收入、成本与申报风控体系四、
课程目录
01. 第1节 跨境电商出口报关模式讲解02. 第2节 跨境电商可以免增值税吗?所得税能核定吗?03. 第3节 平台增值税计税依据可以扣除平台的收费吗?买单配票行得通吗?04. 第4节 跨境电商赛维模式讲解105. 第5节 跨境电商赛维模式讲解206. 第6节 跨境电商通过店铺租赁方式靠谱吗?07. 第7节 跨境电商被要求强制申报全额收入该怎么办?08. 第8节 跨境电商当前的困局09. 第9节 跨境电商出口退税太难怎么办?10. 第10节 跨境电商总结11. 第1节 为什么要学习税务合规?12. 第2节 收到税务短信与平台报送不一致怎么办?13. 第3节 收到税务短信通知不一致怎么办? 及电商监管历史背景14. 第4节 收到税务短信第三季度销售额 与平台报送不一致怎么办?15. 第5节 第三季度小规模销售额超500步骤万怎么办?16. 第6节 买车抵税的规划案例17. 第7节隐匿收入2.8亿被查如何补缴?18. 第8节 一般纳税人电商未及时取得进项该如何规划?19. 第9节 一般纳税人当期没有取得发票企业所得税怎么规划?20. 第10节电商主体该如何选择税负最优? 个人c店未报税有没有风险?21. 第11节 电商注销了有没有补税风险?22. 第12节 店铺主体频繁变更有没有风险?23. 第13节 个体户电商的核定政策如何运用?24. 第14节 无法取得发票 增值税 所得税高怎么合规?(上)25. 第15节 无法取得发票增值税所得税高怎么合规(中)26. 第16节 无...
课程目录的两种看法
目录其实分成两条线:前面 10 节是跨境,从出口报关模式讲到出口退税和困局,第 10 节做了跨境总结;第 11 节之后转向国内电商场景。只做国内生意的可以直接从为什么要学习税务合规往后看,跨境部分留到需要时再补,比从头顺一遍效率高。
按问题找对应小节
国内部分很多是按遇到什么事来排的,遇到具体问题可以对着找:
- 收到税务短信、和平台报送数据对不上第 2 至第 4 节,其中第 3 节还带了电商监管的历史背景;
- 季度销售额超过 500步骤 万第 5 节;
- 一般纳税人进项不足、当期没拿到发票第 8、第 9 节;
- 完全无法取得发票,增值税和所得税都偏高第 14 至第 16 节,这一块分了上下中三讲,建议连着看;
- 主体相关(选型、注销、频繁变更、个体户核定)第 10 至第 13 节。
跨境部分的几个专门小节
赛维模式单独用了第 4、第 5 两节来讲,不是一节带过;店铺租赁单独占第 6 节,讨论的是这种方式靠不靠谱;第 7 节处理的是被要求按全额收入申报的情况。这几个都是目录里独立成节的内容,说明在实际业务里争议或疑问比较多,看的时候可以对照自己店铺的实际做法。
容易误解的地方
常见情况是,有人把平台报送数据和短信不一致当成系统出错,或者默认核定能一直用下去。报送口径、主体类型、适用政策都会影响最终结果,课程里对这些是拆开讲的。个体户未报税、店铺注销后是否有补税风险,也都是目录里明确列出的独立话题,说明这类问题在实操中确实常被问到,不宜当成没人管。
看课时的两点提醒
一是案例数字(比如隐匿收入被查那一节)是用来理解处理逻辑的,不代表自己会被按同样方式处理。二是课程本身也说明了,具体税务处理要结合经营所在地、主体类型和当期政策,同一个问题在不同地区、不同纳税人身份下结论可能不一样,看完之后落地前最好再核对当期口径。
网创项目资源网,网络副业项目发布平台,如若转载,请注明出处:https://123how.com/80927.html