财富积累速度的差异,很多时候来自对收入结构和变现路径的理解。相关实战中,AI量化变现与被动收入实操围绕AI+量化的较快变现路径展开,并附有网盘学习资料,可作为观察被动收入模式的一个参考;内容仅为项目介绍,不构成收益承诺,实际效果因人而异。
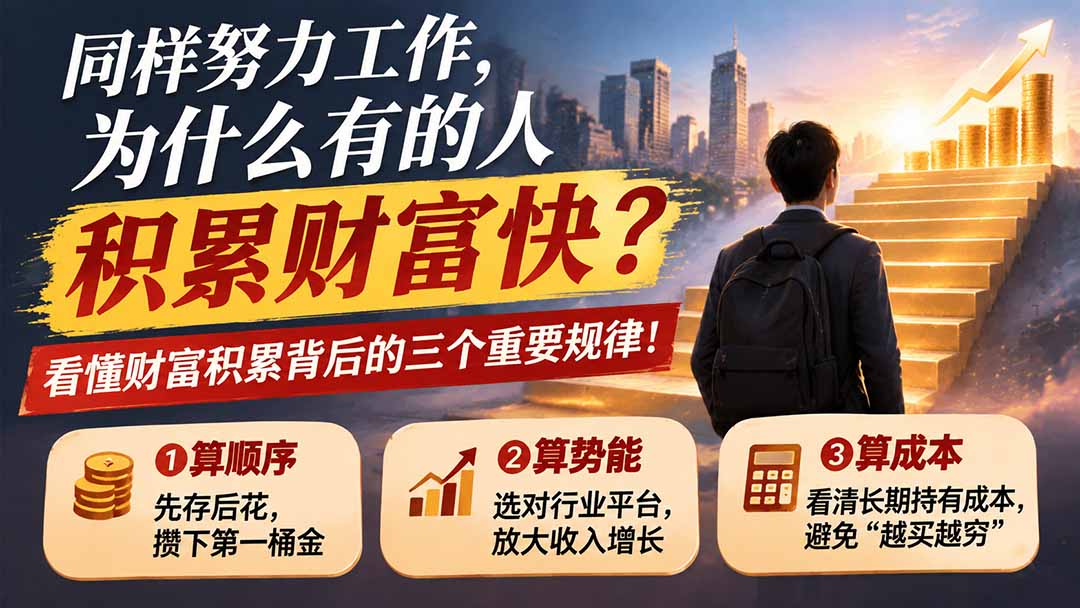
文章简介同样努力工作,人与人的财富差距往往源于财商认知。课程围绕三笔核心账目展开,帮普通人搭建可落地的财富思维。讲解储蓄顺序,改变先消费后存钱的习惯,优先储蓄,攒下人生第一笔关键本金,掌握选择权。教你看懂职业势能,从行业、平台、岗位评估工作价值,让个人能力承接时代增量,放大收入复利。同时解析大额消费的完整持有成本,不只看标价,看清折旧、维保等隐性长期开销,避开消费陷阱。不靠追逐短期风口,聚焦财富底层客观规律,适合职场普通人,学会创造、积累并且守住自己的劳动成果,理性做好人生各项金钱决策。
适合谁看
职场里收入不算低但总感觉攒不下钱的人,更适合先看这篇。还有一类是对工作价值没底,想判断行业、平台、岗位该怎么权衡的人。原文明确说不靠短期风口,所以想找快钱路子的人看这篇会失望。
三笔账目别混着看
储蓄顺序讲的是先存后花,不是月底剩多少存多少。很多人刚接触时会把记账当成目的,其实重点在发工资后的动作顺序。职业势能那笔账,落到自己身上就是看现在的工作能不能积累可带走的能力,行业、平台、岗位三项要分开看,热门行业里的边缘岗位未必有势能。大额消费的账最容易漏,标价只是开头,折旧、维保这些长期开销才是持有成本的一部分。
学习时容易卡住的地方
常见情况是道理都懂,一用就回到老习惯。建议先拿自己最近一段时间的收支对照三笔账,不用急着改所有消费,先把储蓄顺序调过来。评估职业势能时别只看行业新闻,平台和岗位的实际情况更影响个人能力能不能承接增量。做大额消费决定前,把后续维保和折旧摊开算一遍,比只比价格有用。
使用提醒
这三笔账不是让你同时抓,先看哪笔最漏。有人工资不低但储蓄顺序是反的,有人工作体面但岗位积累弱,有人买得起却养得吃力。原文讲的是底层规律,不是具体操作模板,照着做的时候要结合自己的收支和工作情况,别把优先储蓄理解成把生活压得很紧。
网创项目资源网,网络副业项目发布平台,如若转载,请注明出处:https://123how.com/84331.html